
Assurer une voiture de sport ou un véhicule de prestige demande plus qu’un contrat auto standard. La valeur du véhicule, le coût des pièces, le risque de vol et la puissance changent l’équilibre du contrat. L’enjeu n’est pas seulement d’être en règle, mais de disposer d’une protection adaptée au prix réel du bien et aux conséquences d’un sinistre.
Pourquoi une assurance classique montre vite ses limites
La responsabilité civile, obligatoire pour circuler, indemnise les dommages causés aux autres. Elle ne couvre pas votre propre véhicule si vous êtes responsable d’un accident, ni le vol, le vandalisme ou certains dégâts matériels. Sur une citadine ancienne, ce choix peut se comprendre. Sur une voiture haut de gamme, il devient souvent insuffisant.
Un véhicule de prestige concentre plusieurs risques : une valeur élevée, des réparations coûteuses, des pièces parfois longues à obtenir, une attractivité forte pour le vol et une puissance qui peut aggraver les conséquences d’un accident. Une simple aile, une jante spécifique, un vitrage complexe ou un élément carbone peuvent déjà représenter un budget très supérieur à celui d’un véhicule courant.
Le vrai sujet : l’écart entre valeur assurée et indemnisation
Le point le plus sensible reste l’indemnisation. Si le contrat prévoit une prise en charge limitée ou mal définie, le propriétaire peut découvrir après sinistre que la somme versée ne permet pas de réparer correctement ni de remplacer le véhicule dans de bonnes conditions. Les garanties comme la valeur d’achat, l’indemnisation renforcée ou la prise en compte des accessoires et aménagements deviennent alors essentielles.
Quelle formule choisir selon l’usage et la valeur du véhicule
Le tiers peut convenir à un véhicule très peu coté, utilisé rarement et dont le propriétaire accepte de supporter lui-même les dommages. Pour une voiture de sport récente, une GT de collection récente, une berline de luxe ou un SUV premium, la formule tous risques reste généralement la plus adaptée.
| Formule | Ce qu’elle couvre surtout | Quand l’envisager |
|---|---|---|
| Tiers | Responsabilité civile envers les tiers | Cas très limité, véhicule de faible valeur |
| Tiers-vol-incendie | Responsabilité civile, vol, incendie selon contrat | Véhicule de valeur intermédiaire, usage modéré |
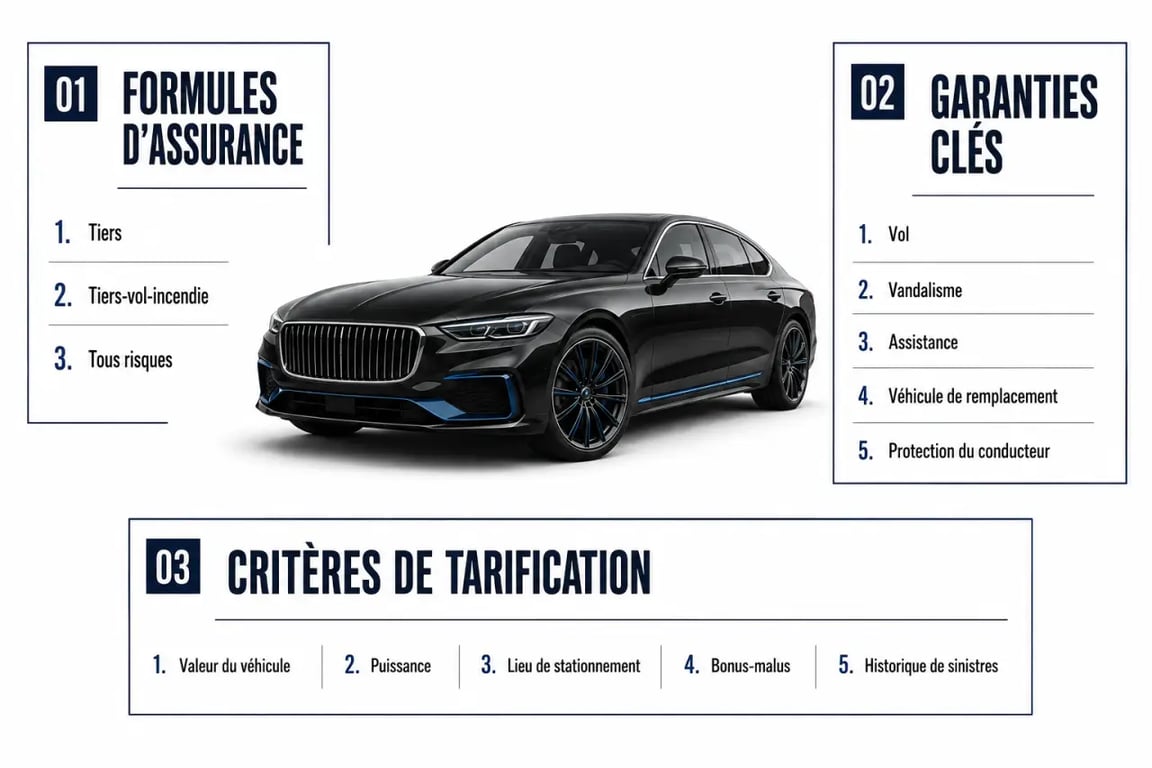
| Tous risques | Dommages tous accidents, vol, vandalisme, bris de glaces, événements naturels selon garanties | Véhicule cher, puissant, récent ou difficile à réparer |
La logique est simple. Plus la voiture est chère à réparer ou à remplacer, plus il faut une couverture large. Pour une voiture rare ou personnalisée, la question n’est pas seulement le niveau de prime, mais la qualité de la prise en charge en cas d’accident, de vol ou d’immobilisation. Une assurance cohérente évite qu’un sinistre transforme un achat plaisir en perte financière importante.
Pour suivre l’actualité automobile, comparer des modèles d’exception ou nourrir sa culture mécanique, il est aussi possible de découvrir le site avant de finaliser un achat ou une souscription.
Les garanties à privilégier pour une protection réellement utile
Une bonne assurance de voiture de sport ne se juge pas seulement au nom de la formule. Elle se lit dans le détail des garanties, des plafonds, des franchises et des exclusions. Certaines options apportent une vraie valeur ajoutée, surtout lorsque la réparation peut durer ou que le véhicule est difficile à immobiliser longtemps.
Les garanties matérielles indispensables
Les garanties vol et tentative de vol, bris de glaces, incendie, vandalisme et dommages tous accidents constituent le socle de protection. Pour les véhicules fortement optionnés, il faut vérifier si les accessoires, équipements spécifiques, jantes, selleries, systèmes audio ou aménagements sont couverts. Une garantie effets personnels, objets et accessoires peut aussi être utile si le véhicule sert à des déplacements réguliers.
Les garanties qui protègent le conducteur et la mobilité
La garantie personnelle du conducteur est capitale, car elle indemnise les blessures du conducteur selon les conditions du contrat. L’assistance panne 0 km évite de rester sans solution même devant son domicile. Le véhicule de remplacement limite l’impact d’une immobilisation longue, tandis que la protection juridique relative au bien assuré aide en cas de litige après achat, réparation, expertise ou sinistre contesté.
Prix, devis et critères qui font varier la prime
Le prix d’une assurance pour véhicule de prestige dépend rarement d’un seul critère. Les assureurs croisent la valeur du véhicule, sa puissance fiscale, ses chevaux Din, le modèle, l’usage déclaré, le lieu de stationnement, le bonus-malus, l’historique de sinistres et l’expérience du conducteur. Plus le véhicule est puissant, plus le risque perçu augmente. Plus il est coûteux, plus l’indemnisation potentielle pèse dans le tarif.
Certains repères reviennent souvent dans l’étude des dossiers : bonus élevé, parfois jusqu’à 0,50 pour les profils les plus favorables, absence de sinistre responsable, garage fermé, ancienneté du permis, âge du conducteur et usage limité. Des seuils comme 6 CV, 90 chevaux Din ou 100 chevaux Din peuvent aussi influencer l’acceptation ou le niveau de prime selon les politiques internes des assureurs.
Les informations à préparer pour obtenir un devis fiable
Pour comparer correctement, préparez la carte grise ou le certificat d’immatriculation, le relevé d’information, l’adresse de stationnement, l’usage prévu, le kilométrage annuel estimé, les conducteurs déclarés et les options du véhicule. Si la souscription est acceptée, l’assureur peut demander une proposition signée, un paiement initial, parfois équivalent à 3 mois de prime + frais, puis fournir une attestation provisoire ou une carte verte provisoire. Certains contrats prévoient un fractionnement mensuel via mandat SEPA.
Conditions d’acceptation, circuit et profils sensibles
Les assureurs sélectionnent plus strictement les véhicules puissants et coûteux. Ils peuvent exiger un conducteur expérimenté, un âge minimal, plusieurs années de permis, un bon bonus, un stationnement sécurisé et une sinistralité faible. Un jeune conducteur peut donc rencontrer des refus, des primes très élevées ou des garanties limitées, surtout sur une grosse cylindrée.
L’usage sur circuit mérite une attention particulière. Une assurance routière classique ne couvre généralement pas automatiquement les roulages sportifs, stages de pilotage, journées circuit ou compétitions. Il faut vérifier la présence d’une responsabilité civile circuit ou souscrire une couverture dédiée. La différence compte, car rouler sur route ouverte, participer à un track day et prendre le départ d’une compétition ne relèvent pas du même risque.
Avant de signer, comparez au moins trois offres sur les mêmes bases : franchises, plafonds, exclusions, assistance, valeur d’indemnisation, prêt du volant et conditions de stationnement. La meilleure assurance n’est pas toujours la moins chère. C’est celle qui protège vraiment le véhicule et évite qu’un sinistre rare mais coûteux devienne une perte financière majeure.


